Imagem: Reprodução / Fonte: Shutterstock
Da Redação
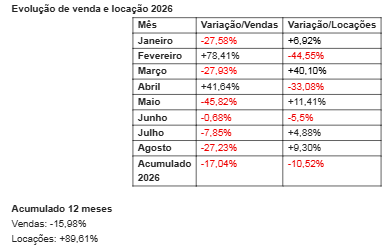
O mercado imobiliário de São José do Rio Preto e região apresentou, em agosto de 2026, comportamentos distintos nos segmentos de venda e locação de imóveis residenciais usados. De acordo com o resumo da pesquisa do CRECISP, as vendas recuaram 27,23% em relação ao mês anterior, enquanto as locações avançaram 9,30%.
O resultado representa uma piora no desempenho das vendas, que já haviam registrado queda de 7,85% em julho. No mercado de locação, por outro lado, o crescimento de agosto reforça a recuperação observada no mês anterior, quando os contratos haviam aumentado 4,88%. O comportamento indica que os consumidores continuam mais cautelosos para comprar, enquanto o aluguel permanece como uma alternativa mais acessível diante das condições de crédito, dos preços dos imóveis e do comprometimento da renda familiar.
A pesquisa de agosto contemplou 16 cidades que receberam o levantamento: São José do Rio Preto, Bady Bassitt, Barretos, Bebedouro, Catanduva, Catiguá, Fernandópolis, Guapiaçu, Mirassol, Nipoã, Palestina, Paulo de Faria, Santa Adélia, Taquaritinga, Uchoa e Votuporanga. A abrangência demonstra a importância regional de São José do Rio Preto e dos municípios do noroeste paulista para a movimentação do mercado imobiliário.
Casas continuam predominando nas vendas e locações
As casas permaneceram como o principal tipo de imóvel negociado em agosto. No segmento de vendas, elas representaram 74% das transações, enquanto os apartamentos corresponderam a 26%. Nas locações, as casas também foram maioria, com 64% dos contratos, diante de 36% para os apartamentos.
A preferência por casas pode estar associada à maior oferta desse tipo de imóvel na região, além da procura por mais espaço, áreas externas e maior flexibilidade de uso. Em muitos municípios, as casas também apresentam uma relação mais favorável entre preço, área construída e funcionalidade, especialmente para famílias que precisam de ambientes adicionais ou desejam residir em bairros mais afastados das regiões centrais.
Entre as casas vendidas, os imóveis de três dormitórios foram predominantes, correspondendo a 52,9% das negociações. As casas de dois dormitórios representaram 35,3%, enquanto aquelas com quatro ou mais dormitórios responderam por 11,8%. Não foram registradas vendas de casas com até um dormitório.
Quanto à área útil, a maior parte das casas vendidas possuía entre 101 m² e 200 m², faixa que concentrou 58,8% das transações. As unidades entre 51 m² e 100 m² representaram 35,3%, enquanto os imóveis com mais de 201 m² corresponderam a 5,9%. Não houve registro de casas vendidas com até 50 m².
O perfil dos apartamentos vendidos foi mais distribuído entre diferentes configurações. As unidades de dois dormitórios representaram 50% das negociações. Apartamentos com até um dormitório, três dormitórios e quatro ou mais dormitórios responderam, cada grupo, por 16,7% das vendas.
Em relação à área útil, os apartamentos vendidos apresentaram distribuição equilibrada entre as faixas informadas. As unidades de até 50 m² corresponderam a 33% das negociações, o mesmo percentual observado para os imóveis entre 51 m² e 100 m². Os apartamentos entre 101 m² e 200 m² representaram 17%, enquanto os imóveis com mais de 201 m² também alcançaram 17%.
Demais regiões concentram a maior parte das negociações
A distribuição geográfica das vendas mostrou forte concentração nas regiões fora das áreas central e nobre. Os bairros classificados como demais regiões reuniram 75% das transações. Os bairros nobres responderam por 16,7%, enquanto a região central concentrou apenas 8,3% das vendas.
Esse resultado pode indicar maior procura por imóveis localizados em áreas com preços relativamente mais acessíveis e maior disponibilidade de casas. A participação reduzida da região central pode estar relacionada aos valores dos imóveis, à menor oferta de unidades residenciais e à preferência de parte dos compradores por terrenos maiores, imóveis espaçosos ou bairros com melhor relação entre custo e benefício.
Nas locações, as demais regiões também concentraram a maioria dos contratos, com 70% das negociações. Os bairros nobres representaram 20%, enquanto a região central respondeu por 10% dos aluguéis.
A predominância das demais regiões demonstra que o preço continua sendo um fator decisivo para os inquilinos. Ainda assim, a presença de contratos em bairros nobres revela que existe demanda por imóveis mais bem localizados e com infraestrutura diferenciada. A região escolhida pelo locatário depende do equilíbrio entre aluguel, acesso a serviços, deslocamento, segurança e características do imóvel.
Faixas intermediárias predominam nas vendas
A distribuição dos preços dos imóveis vendidos apresentou concentração nas faixas intermediárias. Os imóveis de até R$ 200 mil representaram 26,1% das transações. A mesma participação foi observada entre as unidades de R$ 301 mil a R$ 400 mil.
Os imóveis entre R$ 201 mil e R$ 300 mil corresponderam a 17,4% das vendas. As unidades acima de R$ 501 mil também apresentaram participação significativa, com 21,7%, enquanto os imóveis entre R$ 401 mil e R$ 500 mil representaram 8,7%.
A distribuição revela um mercado diversificado, com negócios tanto em faixas mais acessíveis quanto em imóveis de maior valor. A presença expressiva de unidades de até R$ 400 mil, no entanto, mostra que grande parte dos compradores continua atenta ao valor total do imóvel, ao tamanho da entrada e à capacidade de assumir as parcelas do financiamento.
A redução das vendas em agosto pode estar relacionada justamente à maior seletividade dos consumidores. Em um cenário de crédito mais restritivo, juros elevados ou exigência de maior entrada, os compradores tendem a adiar a decisão, buscar imóveis mais baratos ou negociar condições mais favoráveis.
Caixa permanece na liderança dos financiamentos
O financiamento pela Caixa Econômica Federal foi a principal forma de pagamento utilizada nas compras realizadas em agosto, correspondendo a 50% das transações. Os financiamentos por outros bancos representaram 21,4%, enquanto as compras à vista alcançaram 14,3%.
As vendas realizadas diretamente com o proprietário também responderam por 14,3% das negociações. Não houve participação de consórcios no período.
A soma dos financiamentos da Caixa e de outras instituições alcançou 71,4% das vendas, demonstrando a forte dependência do crédito bancário para a aquisição de imóveis na região. O resultado também reforça a importância das condições de financiamento, das taxas de juros, do prazo de pagamento e do valor da entrada para a concretização dos negócios.
A liderança da Caixa aumentou em relação a julho, quando o banco havia respondido por 44,7% das vendas. Ao mesmo tempo, a participação dos demais bancos foi mais expressiva em agosto, alcançando 21,4%, contra 10,5% no mês anterior. Essa distribuição pode indicar uma busca maior dos compradores por alternativas de crédito e condições diferenciadas entre as instituições financeiras.
A ausência de negócios por meio de consórcio mostra que essa modalidade teve participação limitada no mercado pesquisado durante o mês. Em um ambiente de maior cautela, os compradores parecem priorizar operações de financiamento já estruturadas ou negociações que permitam maior previsibilidade quanto ao valor das parcelas.
Locatários preferem imóveis entre R$ 1.001 e R$ 1.500
No mercado de locação, os imóveis com aluguel entre R$ 1.001 e R$ 1.500 concentraram 46,7% dos contratos, constituindo a principal faixa de preço de agosto. Os imóveis de até R$ 1.000 representaram 20% das locações, enquanto aqueles entre R$ 2.001 e R$ 3.000 corresponderam a 33,3%.
Não foram registrados contratos nas faixas entre R$ 1.501 e R$ 2.000 nem para imóveis acima de R$ 3.001.
A concentração dos contratos entre R$ 1.001 e R$ 1.500 confirma a procura por imóveis compatíveis com o orçamento das famílias de renda média. A participação de 33,3% dos aluguéis entre R$ 2.001 e R$ 3.000 também mostra a existência de demanda por imóveis maiores, melhor localizados ou com padrão construtivo superior.
O comportamento dos preços reforça a importância da adequação do aluguel ao perfil do imóvel e à realidade financeira dos inquilinos. Além do valor mensal, os locatários consideram despesas como condomínio, IPTU, seguro, manutenção e custos de mudança. Para os proprietários, manter o preço alinhado ao mercado é essencial para reduzir o período de disponibilidade do imóvel.
Seguro-fiança amplia liderança entre as garantias locatícias
O seguro-fiança foi a principal garantia utilizada nos contratos de locação em agosto, representando 64,3% das negociações. O fiador apareceu em seguida, com 35,7%.
Não foram registrados contratos com depósito caução, título de capitalização ou outras modalidades de garantia.
A liderança do seguro-fiança foi ainda mais expressiva do que em julho, quando essa modalidade havia respondido por 58,3% dos contratos. No mesmo período, a participação do fiador caiu de 27,8% para 35,7%, enquanto as demais garantias deixaram de aparecer no levantamento de agosto.
O resultado pode estar relacionado à praticidade do seguro-fiança, que dispensa a necessidade de apresentar um fiador e pode facilitar a formalização do contrato. Para o proprietário, a modalidade também oferece maior previsibilidade em caso de inadimplência, embora represente um custo adicional para o inquilino.
A escolha da garantia depende das condições financeiras do locatário, das exigências do proprietário e dos procedimentos adotados pela imobiliária. Em qualquer modalidade, a análise cadastral, a conferência dos documentos e a elaboração clara do contrato continuam fundamentais para reduzir riscos e garantir segurança às partes.
Imóveis alugados mantêm perfil funcional
Entre as casas alugadas, os imóveis de dois dormitórios foram predominantes, representando 63,6% dos contratos. As casas de três dormitórios corresponderam a 36,4%. Não foram registradas locações de casas com até um dormitório ou com quatro ou mais dormitórios.
Quanto à área útil, metade das casas alugadas possuía entre 51 m² e 100 m². As unidades entre 101 m² e 200 m² responderam por 33,3%, enquanto os imóveis de até 50 m² representaram 8,3%. As casas com mais de 201 m² também alcançaram 8,3%.
O perfil demonstra preferência por casas de tamanho intermediário, capazes de atender famílias pequenas e médias sem alcançar os custos normalmente associados a imóveis maiores. A concentração na faixa entre 51 m² e 100 m² também está relacionada à busca por funcionalidade e equilíbrio entre espaço e valor do aluguel.
Entre os apartamentos alugados, os imóveis de dois dormitórios foram maioria, com 60% dos contratos. As unidades de um dormitório e de três dormitórios corresponderam, cada uma, a 20% das locações. Não houve registro de apartamentos com quatro ou mais dormitórios.
A faixa de área entre 51 m² e 100 m² concentrou 60% dos apartamentos alugados. Os imóveis de até 50 m² representaram 20%, o mesmo percentual observado para as unidades entre 101 m² e 200 m². Não foram registradas locações de apartamentos com mais de 201 m².
Os dados confirmam a preferência por imóveis funcionais, principalmente casas de dois dormitórios e apartamentos também com dois dormitórios. Essas configurações atendem às necessidades de famílias pequenas, casais e pessoas que buscam um imóvel com custo compatível com a renda disponível.
Locações são realizadas majoritariamente pelo valor anunciado
O resumo de agosto não apresenta dados específicos sobre descontos concedidos nas vendas e locações. Ainda assim, a forte procura por imóveis de aluguel, combinada ao crescimento de 9,30% dos contratos, indica um mercado com capacidade de reação e demanda ativa.
Em julho, 52,9% das locações haviam sido realizadas pelo mesmo valor anunciado, enquanto os descontos de até 5% corresponderam a 23,5% dos contratos. Apenas 11,8% das locações registraram abatimento entre 6% a 10% e entre 11% e 15%.
A procura por imóveis entre R$ 1.001 e R$ 1.500, faixa que concentrou quase metade dos contratos, reforça a importância de uma precificação realista. Imóveis com valores compatíveis com sua localização, área, estado de conservação e número de dormitórios tendem a apresentar maior velocidade de ocupação.
Perspectivas para o mercado regional
Os dados de agosto apontam para um mercado imobiliário marcado pela retração das vendas e pela recuperação das locações. A queda de 27,23% nas transações de compra mostra que os consumidores permanecem cautelosos e sensíveis às condições de financiamento, ao valor das parcelas e ao comprometimento da renda familiar.
Por outro lado, o crescimento de 9,30% nas locações demonstra que o aluguel continua sendo uma alternativa relevante para famílias que adiam a compra ou que buscam maior flexibilidade residencial. A procura concentrou-se principalmente em casas, imóveis de dois dormitórios e unidades com aluguel entre R$ 1.001 e R$ 1.500.
A Caixa Econômica Federal manteve a liderança como principal agente de financiamento, respondendo por metade das vendas. A participação conjunta da Caixa e de outros bancos mostra que o crédito continua sendo decisivo para a movimentação do mercado, embora as condições de aprovação e o custo das operações possam limitar o número de compradores.
Em relação à localização, as demais regiões concentraram a maior parte das vendas e locações. Esse comportamento evidencia a busca por preços mais acessíveis, sem eliminar a procura por bairros nobres e áreas com melhor infraestrutura. A escolha entre as diferentes regiões permanece condicionada ao equilíbrio entre valor, localização, tamanho e qualidade do imóvel.
O desempenho dos próximos meses dependerá da evolução das taxas de juros, da oferta de crédito, do emprego, da renda das famílias e da confiança dos consumidores. Também será importante acompanhar a capacidade dos proprietários de ajustar preços e condições de negociação à realidade do mercado.
Apesar da retração nas vendas, o setor imobiliário de São José do Rio Preto e região continua ativo e diversificado. A recuperação das locações, a presença de negócios em diferentes faixas de preço e a procura por imóveis funcionais indicam que o mercado mantém capacidade de adaptação. Nesse cenário, o trabalho dos corretores permanece essencial para orientar compradores, vendedores, proprietários e inquilinos, contribuindo para avaliações mais adequadas, análise documental, escolha das melhores formas de pagamento e definição das garantias locatícias.
Fonte: CRECISP